营收流失审计通过审查服务交付周期中的手动工作流、定价不一致和计费错误,识别隐性的财务缺口。服务型企业可以通过实施自动化跟踪和标准化控制来确保每个计费工时都得到准确记录和开票,从而止住利润流失。
许多服务型企业主发现自己陷入了一个怪圈:业务规模不断扩大,但净利润率却始终低迷。您可能觉得团队已经满负荷运转,但预期的利润却并未体现在月度报表中。这种差异很少仅仅是销售不力造成的,更多时候是因为未计费工时、错过的合同调价以及行政碎片化导致的资本无声侵蚀。在未进行正式营收流失审计的情况下,直接采取加价或开展新营销活动等战术性修复措施,无异于用绷带治疗骨折。在本指南中,我们提供了一个用于诊断这些系统性漏洞的专业框架。您将学习如何区分标准税务合规与营收挽回,识别专业服务工作流中的隐性缺口,并利用实用的清单重新捕捉企业已经产生的价值。
为何营收流失审计不等同于税务审计
“审计”一词往往会让服务型企业主感到不安,因为这通常与税务局和监管合规联系在一起。然而,营收流失审计在目的和结果上与税务审计有着本质的区别。税务审计是对财务历史的回溯性调查,以确保您遵守法律;而营收流失审计则是前瞻性的诊断,专注于您未来的盈利能力。
税务审计关注的是您是否向政府缴纳了应缴税款。营收流失审计则探讨您为何没能留住已经赚到的钱。对于追求服务型企业优化的企业主来说,理解这一区别是挽回流失利润的第一步。一个是防御性的合规,另一个则是进攻性的增长。
特征 | 税务审计 | 营收流失审计 |
|---|---|---|
主要目标 | 监管合规 | 利润最大化 |
时间跨度 | 回顾性(过去) | 前瞻性(未来) |
关注领域 | 财务报表 | 运营工作流 |
驱动因素 | 规避处罚 | 捕捉机会 |
受益方 | 政府 | 企业主 |
对于寻求休斯顿营收挽回或奥斯汀营收挽回服务的公司而言,目标是找出企业在何处未能将努力转化为现金。这种诊断关注的是销售周期中的阻碍和现场运营中的低效,而非仅仅是账本。它是企业主清晰了解自身表现的工具,能在资金进入银行账户前,识别出钱款流失的具体环节。
诊断前盲目施策的风险
一旦意识到营收流失审计是增长工具,人们往往会急于购买软件来查漏补缺。许多顾问也鼓励这样做,催促立即实施自动化或更换 CRM 系统。然而,在进行妥善诊断前就引入工具,往往会导致“漏损自动化”。如果您的流程本身存在根本缺陷,技术只会让这些缺陷发生得更快、规模更大。
医生在拍 X 光片之前不会进行手术;同样,企业主在没有诊断基准的情况下,不应投资昂贵的平台。在德克萨斯州市场,我们看到许多暖通空调(HVAC)公司和物业管理公司在软件上浪费了数千美元,却未能改善利润,因为根本原因从未被识别。物业经理可能会安装新门户网站以减少行政滞后,结果却发现真正的漏损发生在未计费的在途时间或未追回的材料成本上。通过诊断方法识别这些具体的失效环节,可以确保资金花在真正驱动服务型企业优化营收优化
的解决方案上,而不是仅仅增加一项每月的订阅开支。花时间进行诊断可以避免陷入“购买工具、发现无效、再寻找另一个软件来修补第一个软件遗留问题”的恶性循环。
全面的营收流失审计会审查支撑服务型公司的四大支柱:销售、运营、客户体验和跟进。必须从盈利能力而非仅仅从业务量或活动量的角度来审视每个领域。要找到利润缩水的根源,您必须观察这四个系统如何相互作用,从而捕捉或流失现金。
在销售支柱中,我们不再仅仅关注线索数量。许多企业主认为利润缩水的对策就是增加线索,却未能跟踪实际的转化率。诊断性审计评估销售流程的质量,以查看有价值的机会是否过早被淘汰,或者销售团队是否专注于低利润服务。如果您的估价到签约转化率很低,增加线索只会增加管理成本,而不会改善净利润。这种对转化率的关注是服务型企业优化盈利能力
的核心驱动力。运营分析侧重于人员和资源的流动。对于现场服务公司,调度效率低下通常是漏损的主要来源。我们寻找未优化的“路途时间”以及导致未计费人工工时的排班间隙。高效规划路线和技术人员技能,确保所执行的工作与当天的计费潜力相匹配。对于在人口稠密城区管理物流的企业来说,这些运营缺口往往隐藏着最大比例的利润流失。
客户体验通过“从报价到收款”的周期进行评估。任何环节的阻碍,例如对初始咨询响应缓慢或开票流程混乱,都会导致潜在客户流失。如果您的支付流程繁琐,您实际上是在给客户提供推迟付款或选择竞争对手的理由。识别这些阻碍点可以让企业保持与其专业水平相匹配的专业标准。
最后,跟进支柱识别的是被遗忘的收入。对于寻求休斯顿营收挽回或奥斯汀营收挽回服务营收挽回
的公司来说,这通常是最重大的发现。那些在第一次通话中未成交的线索,或已处于待定状态超过两周的报价,代表着最容易获得的收益。对这些错失的联系进行系统性审查,通常会发现数千美元的可回收收入,且无需额外的营销支出。如何识别工作流中的隐性营收流失。
识别隐性营收流失需要观察从线索介入到最终付款结清之间发生的微小、重复的动作。把您的业务想象成一个水桶。如果桶上有十个洞,通过昂贵的营销活动加入更多的水也无济于事。您只是在让资源从缺口中流走。要实现真正的服务型企业优化盈利能力
,您必须先补好这些洞。德克萨斯州现场服务中最常见的漏损之一是未计费的在途时间和行政滞后。对于在北休斯顿扩张区或奥斯汀拥堵路段运营的管道或暖通公司来说,未能核算在途时间会导致大量人工成本从未体现在发票上。如果一名技术人员每天在三次服务之间因交通延误额外花费 30 分钟,那么每名技术人员每周就会损失 7.5 小时的计费时间。如果没有严格的跟踪系统,这些工时就会消失在管理成本中。
另一个普遍问题是“范围蔓延”。这发生在团队成员为了礼貌而为客户执行额外任务,却未记录变更单时。虽然这看起来像是在建立客户好感,但实际上是对利润率的直接侵蚀。当技术人员免费进行快速修复时,企业承担了材料和人工成本,而客户却并未意识到所提供的额外价值。一次成功的营收流失审计能识别这些未记录的服务,并建立流程来捕捉这部分流失的价值。
最后,过期的报价代表着停滞的资本。在我们与奥斯汀营收挽回服务服务型企业
的合作中,经常发现数千美元滞留在初始 48 小时后从未跟进的估价单中。当一条线索因为漏掉一个电话而变冷时,这不仅是失去了一笔生意,更是损失了获取该线索所投入的营销资金。服务型企业主实用营收审计清单。
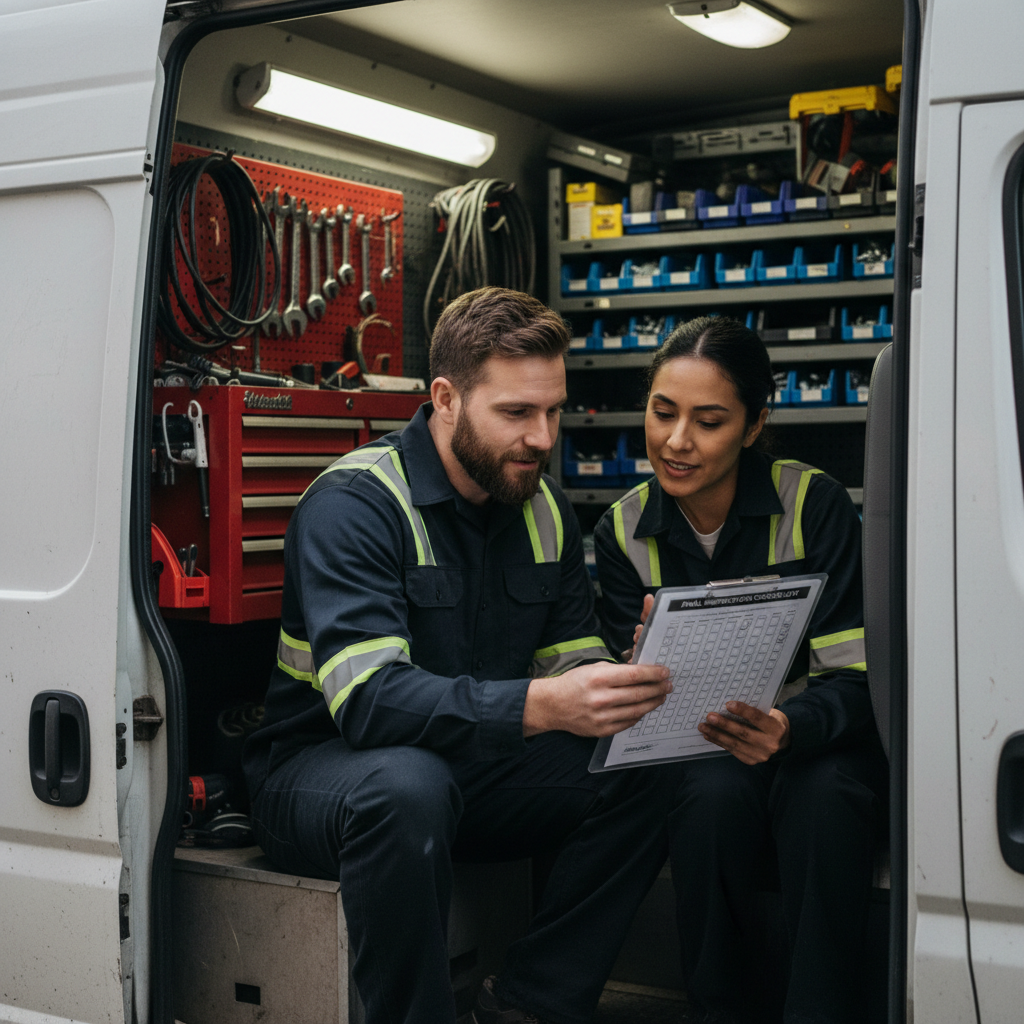
将这些洞察转化为行动需要一种超越损益表的结构化方法。成功的营收流失审计营收流失审计
会评估现场和办公室的实际工作方式。请使用此清单对您的公司进行即时运营诊断:对比已签署的估价单与最终发票:选取最近的十项工作。识别任何增加了人工或材料但未计费的差异。这能揭示团队中范围蔓延的严重程度。
跟踪“未上门”和“改期”率:分析过去 30 天的日程表。调度的高度波动通常表明确认流程存在漏洞,这会导致技术人员出现无法计费的闲置时间。
审查新线索的首次响应时间:测量从线索提交到人工首次接触之间的分钟数。在需要奥斯汀营收挽回服务营收挽回
的竞争性市场中,哪怕一小时的延迟也会显著降低转化概率。审计最近 20 个流失的订单:寻找共同模式。潜在客户是在初始报价后流失,还是在实地考察后失联?这里的模式通常指向销售流程中的阻碍。
关注这些运营指标可以让您看到财务报表往往会掩盖的阻碍点。通过解决这四个领域,您可以开始服务型企业优化营收优化休斯顿营收挽回进程,并通过收紧工作流本身来实现
营收挽回。不做任何行动的真实代价:衡量流失影响
量化运营阻碍的影响是实现从意识到行动的唯一途径。许多德克萨斯州的企业主将微小的低效视为不可避免的经营成本,但这些漏损会迅速累积。要查看对您公司的影响,请使用此公式:(平均线索价值 x 未跟进线索数)+(平均小时费率 x 未计费行政时间)。
以休斯顿或奥斯汀等竞争激烈市场中一家年营收百万美元的服务型公司为例。看似微不足道的 5% 营收流失并不只是销售额的损失,它代表着 50,000 美元纯利润的减少。因为您的固定成本(如房租、保险和车队维护)已经支付,所以通过服务型企业优化营收挽回营收流失审计审计收回的每一美元都会直接转化为净利润。在人工成本和油价上涨的高成本环境下,不进行营收流失审计是一个代价高昂的选择。捕捉这些损失通常能为扩张提供所需的资金,而无需高息融资,这使其成为休斯顿营收挽回服务型企业优化奥斯汀营收挽回服务盈利能力
和盈利能力提升的关键步骤。何时聘请专业机构进行营收挽回审计
当企业主试图评价自己的领导力或资深员工时,内部审计往往会停滞不前。专业的营收流失审计营收流失审计
提供了必要的客观视角,可以在没有个人偏见的情况下质疑既定规范。Garrett Group 致力于识别内部团队容易忽视的隐形利润杀手;我们利用德克萨斯市场的特定基准,精准指出您在哪些方面落后于地区同行。这种外部视角对于服务型企业优化营收优化休斯顿营收挽回服务型企业优化奥斯汀营收挽回服务至关重要。通过与了解营收挽回细微差别的专家合作,您获得的不仅仅是一张电子表格,而是一份结构化的路线图,旨在捕捉您企业目前已赚取但未能收回的每一美元。进行营收流失审计是确保您的服务型企业发挥全部潜力的最有效方式。通过识别资本流失的环节,您可以做出明智的决策,从而实现长期的稳定性。如果您希望在优化财务运营和挽回流失利润方面获得专家帮助,请进一步了解