服务型企业的收入流失通常源于未记录的计费工时、人工开票错误或未收取的费用。通过实施自动化的工时跟踪系统并优化计费流程,企业可以确保所有已交付的服务都得到准确核算和开票,从而防止此类利润流失。
许多服务型企业主常被一个矛盾的现象困扰:尽管日程排满,营收增长强劲,但预期的利润却未能体现在银行账户中。这种令人沮丧的差异通常指向“收入流失”——即内部流程未能完全捕捉到您的劳动和专业价值,导致价值系统性流失。无论是由于报价范围不明确、现场变更未记录,还是长期的计费延迟,这些无形的缺口都会悄无声息地吞噬您的利润率。在本诊断指南中,我们将审视从售前获客到售后收款的整个服务生命周期中的具体失效点。您将学习一套五步诊断法,以识别隐藏的利润流失点,并理解为什么实现可持续的收入回收需要精细化的管理体系,而不仅仅是购买另一个软件。
将服务型企业收入流失视为流程失效
许多服务型企业主将收入流失视为收款问题或一系列未计费工时。虽然这些是表象,但真正的服务型企业收入流失是企业未能完全捕捉团队所创造价值的系统性失效。这是一种无形的损耗,通常会抽走年收入的 5% 到 15%。由于这些损失很少以独立科目的形式出现在标准的利润表中,它们往往隐藏在日常运营的表象之下。
标准的利润表记录了您的支出和收入,但它并非为了追踪“本应收取的收入”而设计的。这种流失发生在客户生命周期的每个阶段:从潜在客户联系您的那一刻开始,贯穿报价和执行阶段,甚至在工作完成后依然存在。这是由于工作流中的摩擦、沟通断层以及从现场到办公室交接过程中缺乏责任制所导致的。
许多企业试图通过购买新的计费软件来解决这个问题。然而,软件无法修复破碎的流程。如果您的准入程序不统一,或者现场技术人员执行了未记录的任务且从未上报办公室,那么更快的开票工具只会让损失自动化。真正的收入回收服务需要对部门间的交接和运营标准的执行情况进行诊断。通过将流失视为流程失效而非文书错误,您可以从被动收款转向主动捕捉价值。
售前利润流失:为什么您的获客管道在报价前就在漏钱
虽然许多老板通过账本寻找失踪的资金,但服务型企业收入流失的第一阶段其实发生在合同签署之前。如果您的销售流程缺乏严谨的诊断结构,您的获客管道很可能正因为机会错失和行政摩擦而导致价值大量流失。这不仅是销售问题,更是从准入阶段就开始的收入回收机会。
最常见的流失点之一是线索分类不当。如果没有结构化的准入流程,高价值的潜在客户往往被视作与低利润咨询同等紧迫。这导致响应速度变慢,而这在竞争激烈的服务领域往往是致命的。在许多行业中,第一家提供专业回复的公司通常能赢得订单。当一个线索因为 48 小时的延迟而变冷时,这代表着获取该线索的营销成本以及该客户预期的终身价值全部损失。
价格偏差是另一个显著的售前漏洞。当估价师或销售代表根据直觉或大致的市场感觉而非标准化利润率提供报价时,您的盈利能力就会变得不稳定。这种偏差通常会向下倾斜,因为销售人员试图避免摩擦或为了成单,导致项目看起来很成功,但利润仅够覆盖管理成本。缺乏标准化的准入文档意味着估价师经常忽略关键的工作复杂性,而这些本应从一开始就计入价格。
最后,未能对已发出的报价进行跟进,造成了休斯顿地区的收入回收与增长中的巨大缺口。发出去却从未追踪的报价就是沉没成本。通过将这些售前缺口视为流程失效,您可以部署收入回收服务能够捕捉获客管道中现有资金的策略。堵住这些漏洞可以确保在项目开始时,利润空间已经得到锁定和保护。
运营漏洞:范围蔓延与现场到办公室的沟通断层
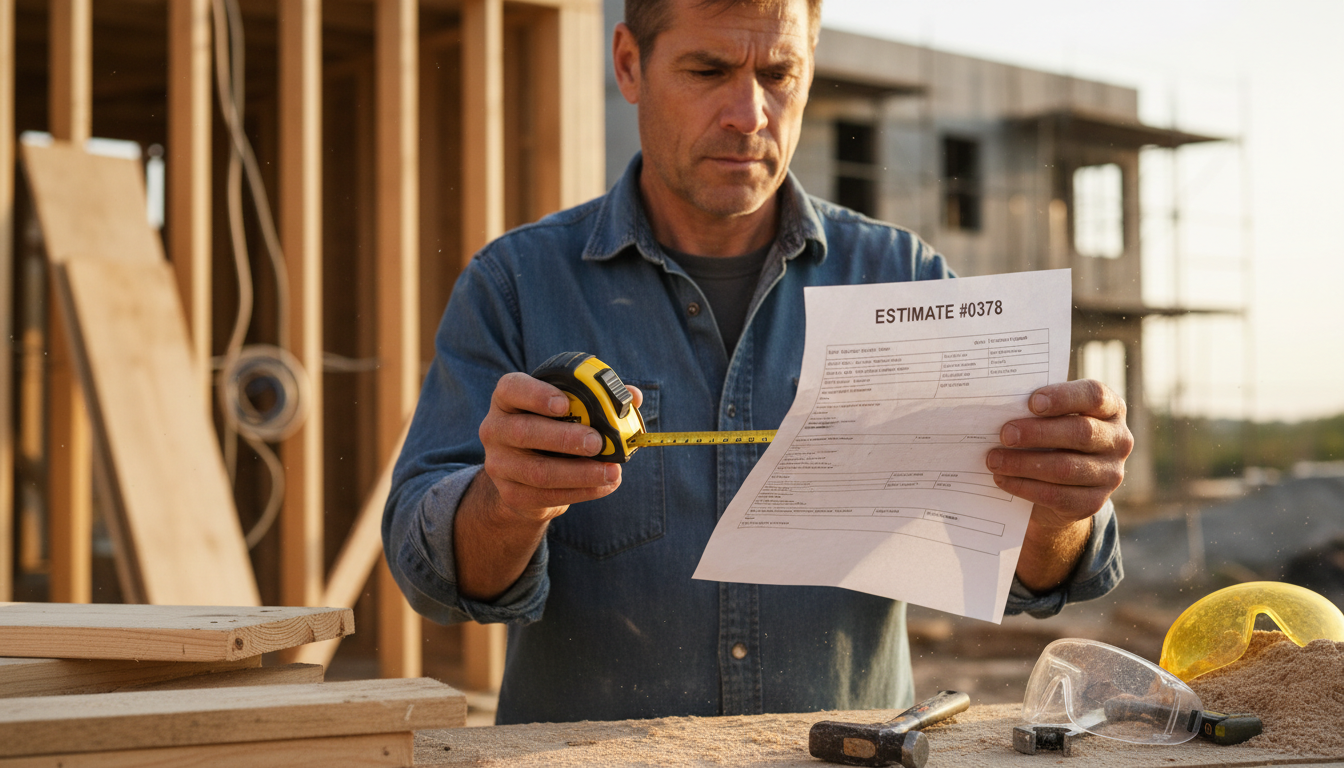
合同签署后,服务型企业收入流失的风险就从销售管道转移到了现场。执行阶段是大多数公司经历“服务蔓延”的阶段,即技术人员或服务提供商出于一种不当的助人意识,为客户多做“那么一件事”。虽然看起来微不足道,但这些未记录的任务会直接打击您的底线。如果现场技术人员额外花费 20 分钟解决次要问题,或使用了少量未记录的材料,这些成本将由您的公司承担,而未能转化为收入。
这导致了持续存在的“报价与发票缺口”。在许多机构中,计费部门仅根据原始估价开具发票,因为他们看不到现场实际发生了什么。如果现场变更、额外的工时或材料更换没有通过正式的变更单流程进行记录,办公室就无法为此计费。这种缺乏结构化的现场到办公室沟通闭环,确保了工作中遇到的任何复杂情况都变成了企业的开支,而非客户的计费项。
弥合这一缺口是有效收入回收服务的核心组成部分。它要求企业不再假设报价就是最终定论,而是建立一个在生成发票前核算现场每分钟工时和每件材料的系统。当现场团队在没有标准化报告协议的情况下运作时,他们正通过一件件小任务不经意地送走公司的利润。
要诊断您运营中的这一漏洞,请进行一次手动的“文件夹核对审计”。从过去 30 天中随机抽取三个已完成的项目文件夹。将每份现场日志、工时记录和材料收据与最终发票上的项目进行对比。寻找那些“隐形工作”:那些已完成但未计费的工时,或者从车上取用但从未进入账本的零件。这种简单的对比通常能准确揭示您的运营流程在保护利润方面的失效点。
售后流失:不仅是逾期发票
许多老板认为一旦工作完成,利润面临的唯一风险就是逾期付款。然而,售后阶段的服务型企业收入流失通常源于行政摩擦以及在技术人员离开现场后缺乏生命周期管理。最直接的流失是延迟开票带来的隐形成本。开票速度与收款难易程度之间存在直接关联。当发票在服务完成数周后才送达时,客户心中感知的服务价值已经降低,从而导致更多的审查、疑问以及显著变慢的付款周期。
这种延迟通常会引发我们所说的“客户体验流失”。当服务交付到计费部门的交接过程脱节时,客户收到的发票可能无法反映其现场体验或与现场团队达成的口头协议。这些差异会导致摩擦和纠纷,往往最终不得不通过部分坏账冲销来结清账户。在这种情况下,您损失的不仅是发票的一定比例,更是在侵蚀长期休斯顿地区的收入回收与增长所需的信任。
除了发票之外,缺乏“跟进闭环”代表着错失了巨大的经常性收入机会。一个完成的项目应该是下一次销售的起点,而非交易的终点。如果没有结构化的流程在服务后 30 或 60 天进行回访,公司就会错失续约、维护合同和转介绍的机会。通过将专业的收入回收服务整合到售后阶段,您的工作将不再局限于简单的收款。您开始将整体客户体验视为持续的利润引擎,确保每一位满意的客户都能系统地转化为未来的价值源泉。
寻找隐藏收入的五步诊断法
从被动管理转向主动回收需要对运营数据有清晰的认识。要识别您的服务型企业收入流失发生在哪里,您可以进行一次手动诊断审计,而无需投资新技术。这一过程侧重于部门间的交接以及工作流的完整性。
线索审计:从过去 60 天中随机抽取 10 条线索,追踪它们从最初咨询到最终处理的全过程。识别有多少线索因响应迟缓或缺乏跟进而流失。如果某条线索未能转化为报价,请记录流程停滞的具体原因。这通常能揭示初始准入阶段的崩溃。
报价准确性检查:将最近三份报价中的预计人工和材料成本与实际项目成本进行对比。如果实际支出超过估算值 5% 以上,请找出造成偏差的具体原因。这一步通常能凸显价格偏差或在估价阶段未能考虑现场复杂性的问题。
工作日志核对:将现场日志和工时记录与最终发票项目进行交叉比对。寻找工时或零件已使用但未进入计费账本的差异点。即使是微小的遗漏,在一个季度内累积起来,也代表着可观的利润侵蚀。
未计费服务梳理:访谈您的现场团队,询问他们执行了哪些未包含在原始范围内的任务。特别询问为了让客户满意而提供的那些微小修复。这能揭示服务蔓延的规模,以及建立更完善的变更单协议的必要性。
应收账款根因分析:审查您的应收账款账龄报告。不要只关注余额,要调查每一笔超过 45 天的欠款背后的原因。确定延迟是由于客户无力支付,还是源于行政摩擦导致的未决纠纷。这种诊断方法是有效收入回收服务和长期盈利能力的关键。休斯顿地区的收入回收与增长所需的信任。
为什么单靠软件无法堵住漏洞
许多公司将新技术视为解决服务型企业收入流失的灵丹妙药,然而软件仅仅是催化剂。如果现场技术人员缺乏记录材料的自觉,或者办公室人员绕过准入协议,那么新平台只会让这些失效自动化。软件提供了可见性,但它无法建立有效收入回收服务所需的信任。
所需的责任制文化。堵住流失需要以人为本的优化。我们专注于底层的“管道工程”,精炼决定数据如何进入系统的工作流和培训。可持续的休斯顿地区的收入回收与增长取决于修复流程,而不仅仅是安装一个流速更快的龙头。