La fuga de ingresos en las empresas de servicios ocurre cuando el trabajo facturable no se registra debido a la omisión de entradas de tiempo, errores de facturación manual o cargos no cobrados. Las empresas pueden prevenir estas pérdidas implementando sistemas automatizados de control de tiempo y optimizando los procesos de facturación para garantizar que todos los servicios prestados se contabilicen y facturen con precisión.
Muchos propietarios de empresas de servicios se enfrentan a una paradoja recurrente: a pesar de tener una agenda llena y un crecimiento sólido en las ventas, los beneficios esperados simplemente no se reflejan en la cuenta bancaria. Esta discrepancia frustrante suele ser señal de una fuga de ingresos, una erosión sistémica del valor que ocurre cuando los procesos internos no logran capturar el valor real de su trabajo y experiencia. Ya sea que la pérdida se deba a presupuestos mal definidos, cambios en el campo no registrados o retrasos crónicos en la facturación, estas brechas invisibles pueden mermar sus márgenes silenciosamente. En esta guía de diagnóstico, examinaremos los puntos de falla específicos en todo el ciclo de servicio, desde el embudo de preventa hasta la cobranza postventa. Usted aprenderá un proceso estructurado de cinco pasos para identificar sus fugas de beneficios ocultas y comprenderá por qué la recuperación sostenible requiere sistemas de gestión refinados, y no solo otra suscripción a un software.
Entender la fuga de ingresos en empresas de servicios como un fallo de proceso
Muchos propietarios de firmas de servicios ven la fuga de ingresos como un problema de cobranza o una serie de horas no facturadas. Aunque estos son síntomas, la verdadera fuga de ingresos en una empresa de servicios es un fallo sistémico al capturar el valor total que genera su equipo. Se trata de un drenaje invisible que a menudo desvía entre el 5 y el 15 por ciento de los ingresos anuales. Debido a que estas pérdidas rara vez aparecen como una partida en un estado de pérdidas y ganancias estándar, permanecen ocultas bajo la superficie de las operaciones diarias.
Un estado de resultados tradicional rastrea lo que usted gastó y lo que cobró, pero no está diseñado para rastrear lo que usted debería haber cobrado. Esta fuga ocurre en cada etapa del ciclo de vida del cliente. Comienza en el momento en que un cliente potencial contacta con su oficina, continúa a través de las fases de presupuesto y ejecución, y persiste mucho después de que el trabajo ha terminado. Es el resultado de la fricción en su flujo de trabajo, las brechas de comunicación y la falta de responsabilidad en el traspaso de información del campo a la oficina.
Muchas empresas intentan solucionar esto erróneamente comprando un nuevo software de facturación. Sin embargo, el software no puede arreglar un proceso deficiente. Si sus procedimientos de admisión son inconsistentes o sus técnicos de campo realizan tareas no registradas que nunca llegan a la oficina, una herramienta de facturación más rápida solo automatizará la pérdida. La verdadera recuperación de ingresos requiere un análisis diagnóstico de los traspasos entre departamentos y el cumplimiento de los estándares operativos. Al tratar la fuga como un fallo de proceso en lugar de un error administrativo, usted puede pasar de una cobranza reactiva a una captura de valor proactiva.
La fuga de beneficios en la preventa: Por qué su embudo pierde valor antes del presupuesto
Aunque muchos propietarios buscan el dinero perdido en los libros contables, la primera etapa de la fuga de ingresos en las empresas de servicios ocurre antes de firmar un contrato. Si su proceso de ventas carece de una estructura de diagnóstico rigurosa, es probable que su embudo esté perdiendo valor a través de oportunidades desperdiciadas y fricción administrativa. Esto no es solo un problema de ventas; es una oportunidad de recuperación de ingresos que comienza en el punto de contacto inicial.
Uno de los drenajes más comunes es la clasificación errónea de prospectos. Sin un proceso de admisión estructurado, los clientes potenciales de alto valor suelen recibir la misma urgencia que las consultas de bajo margen. Esto provoca tiempos de respuesta lentos, que suelen ser fatales en sectores de servicios competitivos. En muchas industrias, la primera empresa que ofrece una respuesta profesional se queda con el trabajo. Cuando un prospecto se enfría debido a un retraso de cuarenta y ocho horas, eso representa una pérdida total de la inversión en marketing para adquirirlo, además del valor proyectado de ese cliente a largo plazo.
La desviación de precios es otra fuga significativa en la preventa. Cuando los estimadores o representantes de ventas ofrecen presupuestos basados en la intuición o en una percepción general del mercado, en lugar de márgenes estandarizados, su rentabilidad se vuelve inconsistente. Esta desviación suele tender a la baja cuando el personal de ventas intenta evitar fricciones o asegurar una venta, lo que resulta en trabajos que parecen exitosos pero que apenas cubren sus propios gastos operativos. La falta de documentación estandarizada en la admisión significa que el estimador a menudo pasa por alto complejidades críticas del trabajo que deberían haberse incluido en el precio desde el principio.
Finalmente, no realizar el seguimiento de los presupuestos enviados crea una brecha masiva en la recuperación de ingresos y el crecimiento en Houston. Un presupuesto enviado que no recibe seguimiento es un costo hundido. Al tratar estas brechas de preventa como fallos de proceso, usted puede implementar estrategias de recuperación de ingresos que capturen el dinero que ya está en su embudo de ventas. Sellar estas fugas garantiza que, para cuando comience un trabajo, el margen de beneficio ya esté asegurado y protegido.
Fugas operativas: El exceso de servicios y la brecha de comunicación entre el campo y la oficina
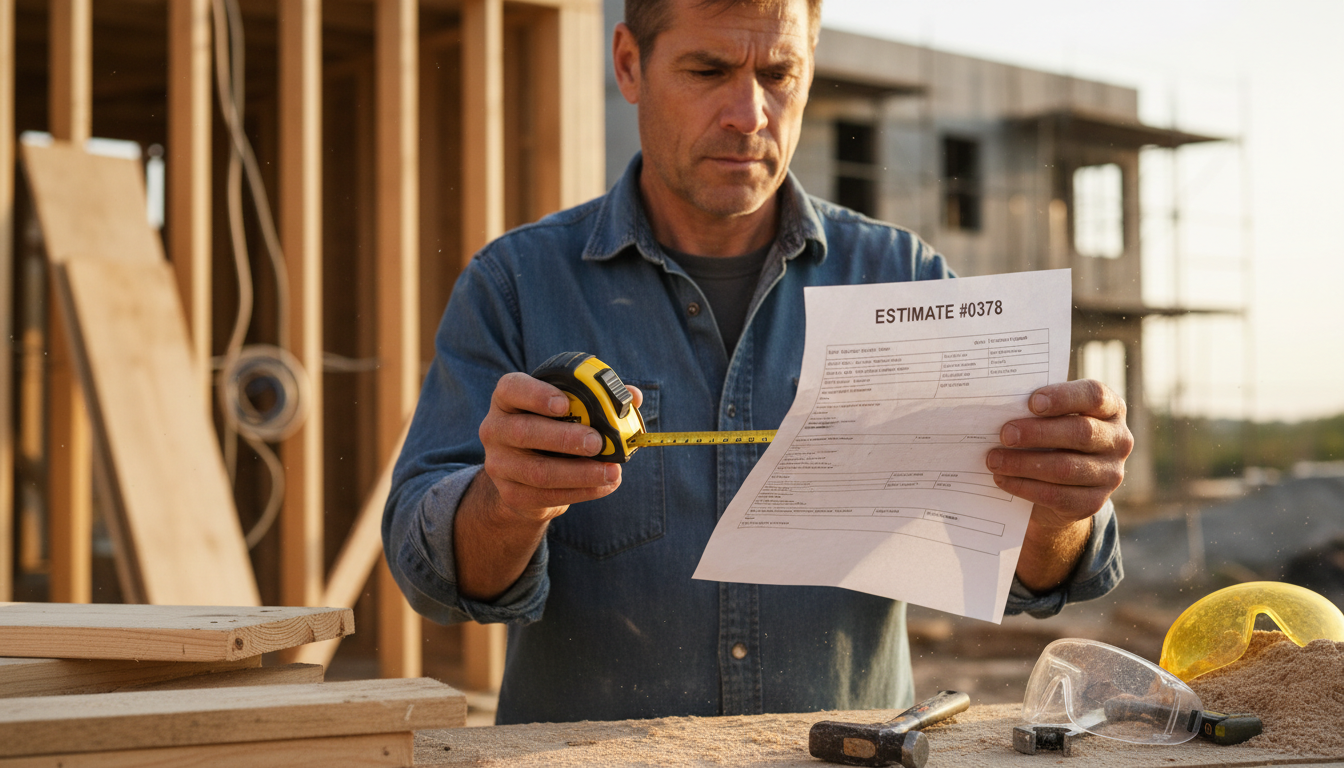
Una vez firmado el contrato, el riesgo de fuga de ingresos se traslada del embudo de ventas al campo de trabajo. Esta fase de ejecución es donde la mayoría de las firmas experimentan el "exceso de servicio", un fenómeno en el que los técnicos o proveedores realizan "una cosita más" para un cliente por un sentido de ayuda mal entendido. Aunque parezcan menores, estas tareas no registradas representan un golpe directo a su rentabilidad. Si un técnico de campo dedica veinte minutos extra a solucionar un problema secundario o utiliza una pequeña cantidad de materiales no registrados, esos costos los absorbe su empresa en lugar de capturarlos como ingresos.
Esto conduce a una brecha persistente entre el presupuesto y la factura. En muchas organizaciones, el departamento de facturación simplemente factura basándose en la estimación original porque no tiene visibilidad de lo que realmente ocurrió en el sitio. Si los cambios en el campo, las horas de mano de obra adicionales o los cambios de materiales no se documentan mediante un proceso formal de orden de cambio, la oficina no puede cobrarlos. Esta falta de un ciclo de comunicación estructurado entre el campo y la oficina garantiza que cualquier complejidad encontrada durante el trabajo se convierta en un gasto para el negocio en lugar de un evento facturable para el cliente.
Cerrar esta brecha es un componente central de una recuperación de ingresos eficaz. Requiere dejar de asumir que el presupuesto es la última palabra y avanzar hacia un sistema donde cada minuto y material utilizado en el campo se contabilice antes de generar la factura. Cuando los equipos de campo operan sin un protocolo de reporte estandarizado, están regalando inadvertidamente el margen de beneficio de la firma, tarea por tarea.
Para diagnosticar esta fuga en su propia operación, realice una "Auditoría de Reconciliación de Carpetas" manual. Seleccione una muestra aleatoria de tres carpetas de trabajos completados en los últimos treinta días. Compare cada registro de campo, entrada de tiempo y recibo de materiales con las partidas de la factura final. Busque el "trabajo invisible": las horas trabajadas pero no facturadas, o las piezas que se sacaron del camión pero nunca llegaron al registro contable. Esta sencilla comparación suele resaltar exactamente dónde están fallando sus procesos operativos para proteger sus márgenes.
Fugas postventa: Más allá de las facturas atrasadas
Muchos propietarios asumen que, una vez terminado el trabajo, el único riesgo para su margen es un pago atrasado. Sin embargo, la fuga de ingresos postventa a menudo ocurre por la fricción administrativa y la falta de gestión del ciclo de vida mucho después de que los técnicos se hayan ido. El drenaje más inmediato es el costo oculto de la facturación retrasada. Existe una correlación directa entre la rapidez de la facturación y la facilidad de cobro. Cuando una factura llega semanas después de realizado el servicio, el valor percibido del trabajo ha disminuido en la mente del cliente, lo que genera un mayor escrutinio, más preguntas y ciclos de pago significativamente más lentos.
Este retraso suele desencadenar lo que llamamos fuga en la experiencia del cliente. Cuando el traspaso de la entrega del servicio al departamento de facturación está desarticulado, los clientes reciben facturas que pueden no reflejar su experiencia en el sitio o los acuerdos verbales realizados con el equipo de campo. Estas discrepancias causan fricciones y disputas que a menudo resultan en condonaciones parciales solo para liquidar la cuenta. En este escenario, no solo está perdiendo un porcentaje de la factura; está erosionando la confianza necesaria para la recuperación de ingresos y el crecimiento en Houston a largo plazo.
Más allá de la factura, la ausencia de un ciclo de seguimiento representa una enorme oportunidad perdida de ingresos recurrentes. Un proyecto completado debería ser el punto de partida para la próxima venta, no el final de una transacción. Sin un proceso estructurado para realizar un seguimiento a los treinta o sesenta días de un servicio, las empresas pierden renovaciones, contratos de mantenimiento y recomendaciones. Al integrar recuperación de ingresos profesionales en la fase postventa, usted va más allá de la simple cobranza. Comienza a tratar la experiencia total del cliente como un motor de beneficios continuo, asegurando que cada cliente satisfecho se convierta sistemáticamente en una fuente de valor futuro.
Proceso de diagnóstico de 5 pasos para encontrar sus ingresos ocultos
Pasar de una gestión reactiva a una recuperación proactiva requiere una visión clara de sus datos operativos. Para identificar dónde se están produciendo las fugas de ingresos en su empresa de servicios, puede realizar una auditoría de diagnóstico manual sin invertir en nueva tecnología. Este proceso se centra en los traspasos entre departamentos y en la integridad de sus flujos de trabajo.
La auditoría de prospectos: Seleccione diez prospectos al azar de los últimos sesenta días y rastree su progresión desde la consulta inicial hasta la resolución final. Identifique cuántos se perdieron por tiempos de respuesta lentos o falta de seguimiento. Si un prospecto no resultó en un presupuesto, documente la razón específica por la cual se detuvo el proceso. Esto suele revelar fallos en la fase inicial de admisión.
Verificación de la precisión del presupuesto: Compare los costos proyectados de mano de obra y materiales de tres presupuestos recientes con los costos reales del trabajo. Si los costos reales superan la estimación en más del cinco por ciento, identifique la causa específica de la variación. Este paso suele resaltar la desviación de precios o la falta de previsión de las complejidades del sitio durante la fase de estimación.
Reconciliación del registro de trabajo: Cruce los registros de campo y las entradas de tiempo con las partidas de la factura final. Busque discrepancias donde las horas trabajadas o las piezas utilizadas no se trasladaron al registro facturable. Incluso las omisiones pequeñas, cuando se suman a lo largo de todo un trimestre, representan una erosión significativa del margen.
Revisión de servicios no facturados: Entreviste a su equipo de campo sobre las tareas que realizaron y que no estaban incluidas en el alcance original. Pregunte específicamente sobre pequeñas reparaciones realizadas para mantener contento al cliente. Esto revela la magnitud del exceso de servicio y la necesidad de protocolos de órdenes de cambio más robustos.
Análisis de causa raíz de cuentas por cobrar: Revise su informe de antigüedad de cuentas por cobrar. En lugar de centrarse solo en el saldo, investigue el motivo de cada deuda con más de cuarenta y cinco días de antigüedad. Determine si el retraso se debe a la incapacidad de pago del cliente o a una disputa no resuelta derivada de la fricción administrativa. Este enfoque de diagnóstico es fundamental para una recuperación de ingresos efectiva y la recuperación de ingresos y el crecimiento en Houston a largo plazo.
Por qué el software por sí solo no puede sellar la fuga
Muchas firmas ven la tecnología como una panacea para las fugas de ingresos, pero el software es simplemente un acelerador. Si los técnicos de campo carecen de la disciplina para registrar materiales o el personal de oficina ignora los protocolos de admisión, una nueva plataforma simplemente automatizará esos fallos. El software aporta visibilidad, pero no puede instaurar la cultura de responsabilidad necesaria para una recuperación de ingresos a largo plazo.
Sellar la fuga requiere una optimización centrada en las personas. Nos enfocamos en la estructura subyacente, refinando los flujos de trabajo y la capacitación que dictan cómo ingresan los datos al sistema. La recuperación de ingresos y el crecimiento en Houston sostenible depende de arreglar el proceso, no solo de instalar un grifo más rápido.